Mehr aus demselben Geld
100 € als Paket statt 45 € netto
Zum Beispiel Betriebsrente, Gesundheitsbudget und Unfallschutz nach Feierabend, ohne Lohnsteuer und Sozialabgaben. Als Lohnerhöhung kämen bei 3.500 € brutto rund 45 € netto an.
Für dasselbe Geld. Als Gehaltserhöhung kommen von 100 € Budget rund 45 € netto bei Ihrem Mitarbeiter an. Als Betriebsrente fließen die vollen 100 € in seinen Vorsorgevertrag. Steuer und Krankenkassenbeiträge fallen erst auf die spätere Rente an.
Drei Fragen, dann sehen Sie Ihr Ergebnis. Rund 60 Sekunden, unverbindlich.
Alexander Söllner, Ihr Ansprechpartner„Sie verstehen jeden Euro, bevor Sie sich entscheiden.“
Derselbe Betrag, zwei Wege. Bei der Gehaltserhöhung gehen erst Ihr Arbeitgeberanteil und dann Lohnsteuer und Sozialversicherung ab. Bei der Betriebsrente kommt der volle Betrag in der Vorsorge an.
Gilt das auch in Ihrem Bundesland?
Die Steuer- und Abgabenfreiheit von Betriebsrente und Benefits ist Bundesrecht. Sie gilt in Flensburg genauso wie in Passau. Wir beraten per Video oder vor Ort nach Absprache, von Nürnberg aus.
Ehrlich gesagt: Benefits halten niemanden, dem die Industrie, die Klinik oder der Konzern deutlich mehr bietet. Aber von Ihrem Geld kommt mehr bei Ihren Leuten an, und Sie schließen eine Lücke, die große Arbeitgeber nicht haben.
Mehr aus demselben Geld
Zum Beispiel Betriebsrente, Gesundheitsbudget und Unfallschutz nach Feierabend, ohne Lohnsteuer und Sozialabgaben. Als Lohnerhöhung kämen bei 3.500 € brutto rund 45 € netto an.
Was die Großen bieten
So viele Beschäftigte haben eine Betriebsrente. Diese Lücke können Sie schließen, schon ab dem ersten Mitarbeiter.
Im Bau
Ihre Benefits kommen obendrauf. Und anders als auf eine Lohnerhöhung zahlen Sie auf steuerfreie Beiträge zur Betriebsrente keinen Sozialkassenbeitrag an SOKA-BAU.
Ob Pflegedienst, Handwerksbetrieb, Café oder Kanzlei: Wir stellen die Bausteine so zusammen, dass sie zu Ihrer Branche und Ihrem Budget passen.
Gesundheitsbudget und Betriebsrente, die Ihr Team jeden Tag spürt.
Unfallschutz nach Feierabend und Betriebsrente, auch zur Tarifrente Bau.
Betriebsrente mit staatlicher Förderung für Geringverdiener.
Betriebsrente und Absicherung der Arbeitskraft für Fachkräfte.
Handwerk und Bau: Beispiele, Azubis und Tarifrente auf einer eigenen Seite
Wählen Sie Teamgröße, Durchschnittsgehalt und Ihr Budget. Der Rechner zeigt, was bei gleichen Kosten ankommt: als Gehaltserhöhung oder als Betriebsrente.
pro Monat, Vollzeit oder Teilzeit
Arbeitgeberbeitrag zur Betriebsrente oder gleich hohe Gehaltserhöhung
Mehr in die Vorsorge Ihres Teams pro Jahr, bei gleichen Kosten
rund 6.550 €für 10 Mitarbeiter: 12.000 € in die Vorsorge statt rund 5.450 € netto auf dem Konto
Beiträge vor Kosten des Vorsorgevertrags. Die spätere Rente ist steuer- und in der Regel kranken- und pflegeversicherungspflichtig.
Von 100,00 € Budget bleiben bei einer Gehaltserhöhung nur 82,54 € brutto, weil der Arbeitgeberanteil zur Sozialversicherung abgeht. Davon ziehen Lohnsteuer (19,17 €) und Sozialversicherung (17,95 €) noch einmal ab.
So viel, wie Sie festlegen: Den Beitrag pro Kopf bestimmen Sie selbst. Beratung und Konzept kosten nichts, ein Honorar zahlen Sie nicht. Schließen Sie ab, bezahlt uns der Versicherer über eine Provision, die im Beitrag enthalten ist. Die Kosten des Vertrags gehen wir vor jeder Unterschrift mit Ihnen in Euro durch.
Was er selbst umgewandelt hat, gehört ihm sofort. Ihre Beiträge sind ihm sicher, sobald die Zusage drei Jahre besteht und er mindestens 21 ist, vorher regelt das der Vertrag. Die Betriebsrente kann er mitnehmen oder privat weiterzahlen, Gesundheitsbudget und Unfallschutz enden mit dem Austritt.
Wenig. Die Einrichtung übernehmen wir: Wir stimmen uns mit Ihrem Steuerberater ab, beraten jeden Mitarbeiter ausführlich und geben Ihnen die Unterlagen für die Personalakte. Danach laufen die Beiträge über die Lohnabrechnung. Wer was macht
Die Betriebsrente ist das Fundament. Dazu reichen den meisten Betrieben zwei oder drei weitere Bausteine. Wir zeigen Ihnen, welche sich bei Ihnen rechnen, und lassen den Rest weg. Zahlen Sie schon in eine tarifliche Vorsorge wie die Tarifrente Bau, läuft sie weiter. Die Bausteine kommen obendrauf.
Pro Mitarbeiter und Monat bleiben 2026 bis 338 € steuer- und sozialabgabenfrei, bis 676 € steuerfrei. Das gilt für alle Beiträge zusammen, egal ob Sie zahlen oder Ihr Mitarbeiter Gehalt umwandelt. Wandelt er um, legen Sie 15 % dazu, soweit Sie dadurch Sozialabgaben sparen.
Ratgeber: Betriebsrente statt GehaltserhöhungFörderung für Geringverdiener
30 % zurück
Beispiel ab 2027: 100 € Beitrag pro Mitarbeiter und Monat
Von 100 Euro Beitrag bekommen Sie 30 Euro zurück, Ihre Kosten sind 70 Euro.
Für Mitarbeiter mit kleinem Einkommen bekommen Sie 30 % Ihres Beitrags über die Lohnsteuer zurück, ab 2027 bis zu 360 € pro Kopf und Jahr. Gesetzlich beschlossen.
Für Mitarbeiter bis 2.575 € brutto im Monat, 2027 bis rund 3.186 €, sobald der Bundesrat zugestimmt hat. Ihr Beitrag kommt zusätzlich zum Lohn und beträgt mindestens 240 € im Jahr.
Ratgeber: Förderung für Geringverdiener
Jedes Jahr 300 bis 1.500 € pro Kopf für Brille, Zahnreinigung, Vorsorge und Heilpraktiker. Ohne Gesundheitsprüfung. Angehörige können zu gleichen Leistungen abschließen.
Kosten: ab ca. 11 € pro Kopf und Monat, versichert über die ARAG Krankenversicherung.
Ratgeber: Betriebliche Krankenversicherung
Gilt weltweit, auch in der Freizeit, wo die gesetzliche Unfallversicherung nicht zahlt. Schon für kleine Teams.
Kosten: ab ca. 20 € pro Kopf und Monat, versichert über die WWK Allgemeine.
Steuer: Laufend keine Lohnsteuer und keine Sozialabgaben, weil der Versicherer im Ernstfall an Sie zahlt. Erst dann wird ein Teil der Beiträge versteuert, die Leistung selbst bleibt steuerfrei.
Ratgeber: Gruppenunfallversicherung
Berufsunfähigkeitsschutz über die Betriebsrente. Ihr Mitarbeiter zahlt meist per Gehaltsumwandlung, steuer- und sozialabgabenfrei, und Sie können etwas dazugeben. Die spätere Rente ist steuer- und beitragspflichtig.
Auch für Sie selbst: Versorgung für Gesellschafter-Geschäftsführer, über die GmbH finanziert und bei angemessener Gestaltung als Betriebsausgabe absetzbar.
Diese Töpfe haben eigene Grenzen und bleiben in vielen Betrieben ungenutzt. Wir prüfen, welche zu Ihrem Team passen.
Ratgeber: Steuerfreie Benefits 2026Viele Betriebe haben ältere Verträge, die keiner mehr versteht. Bringen Sie die Unterlagen zum Gespräch mit. Wir schauen gemeinsam, was drin ist und ob der Zuschuss von 15 % richtig läuft, der seit 2022 auch für ältere Verträge gilt.
Drei kurze Fragen, dann sehen Sie Ihre erste Einschätzung. Dauert rund 60 Sekunden.
30 Minuten per Video oder Telefon, auf Wunsch persönlich vor Ort. Wir klären Ziele, Budget und Team.
Mit Alexander Söllner
Ein Konzept mit Rechenbeispielen für Ihren Betrieb und den Vertragskosten in Euro, auf Wunsch abgestimmt mit Ihrem Steuerberater.
Wir richten alles ein, beraten jeden Mitarbeiter und stellen die Benefits auf Wunsch Ihrem Team vor.
Wer was macht, einmal beim Start und danach.
| Zeitpunkt | Ihr Betrieb | Steuerberater oder Lohnbüro | Team Söllner |
|---|---|---|---|
| Einrichtung | Bausteine und Budget festlegen, unterschreiben | Beiträge einmal in die Lohnabrechnung aufnehmen | Komplettes Onboarding: Abstimmung mit Steuerberater und Mitarbeitern, ausführliche Beratung jedes Mitarbeiters, Unterlagen für die Personalakte |
| Jeden Monat | nichts Zusätzliches | Beiträge laufen in der Abrechnung mit | für Fragen Ihrer Mitarbeiter da |
| Neuer Mitarbeiter | kurz Bescheid geben | Beitrag in die Abrechnung aufnehmen | Onboarding wie beim Start: Beratung, Anmeldung, Unterlagen für die Akte |
| Mitarbeiter geht | Austritt dem Versicherer melden, uns kurz Bescheid geben | Beitrag in der Abrechnung beenden | Beratung des Mitarbeiters, ob er die Betriebsrente mitnimmt oder privat weiterführt |
Drei Fragen, dann sehen Sie Ihr Ergebnis. Unverbindlich.
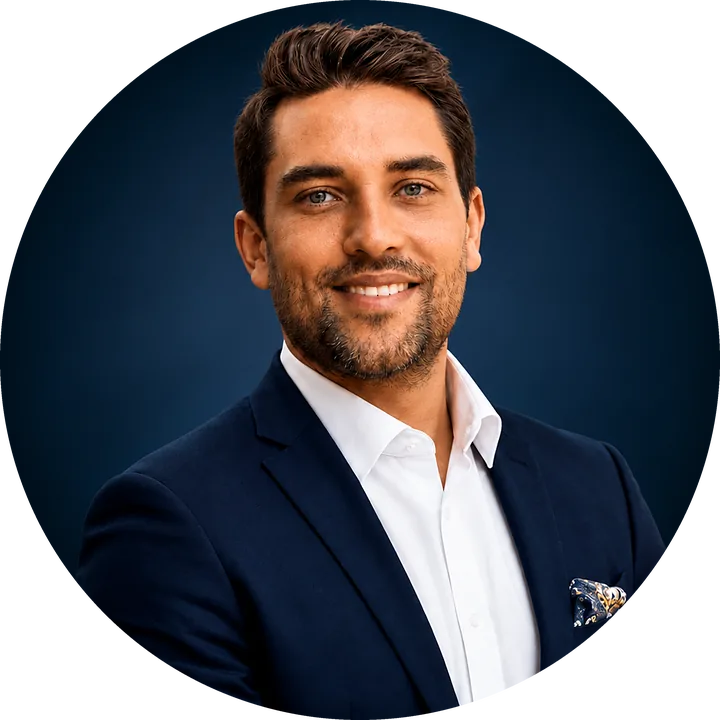
Ich berate inhabergeführte Betriebe und Geschäftsführer in ganz Deutschland, per Video oder persönlich. Mein Anspruch: Sie verstehen jeden Euro, bevor Sie sich entscheiden.
Telefon und WhatsApp: 0160 98263586
E-Mail: alexander.soellner@wwk.de
Ihre Frage ist nicht dabei? Schreiben Sie Alexander Söllner direkt, Sie bekommen eine persönliche Antwort.
Die Beiträge ja, in den Grenzen, die beim Baustein Betriebsrente stehen. Die spätere Rente wird versteuert, oft mit einem niedrigeren Steuersatz als im Berufsleben. Dazu kommen in der Regel Beiträge zur Kranken- und Pflegeversicherung, in der Krankenversicherung mit einem Freibetrag. Wir beraten nicht steuerlich, stimmen das Konzept aber gern mit Ihrem Steuerberater ab.
Wandelt ein Mitarbeiter selbst Gehalt um, geben Sie 15 % dazu, soweit Sie dadurch Sozialabgaben sparen. Der abgabenfreie Rahmen von 338 € im Monat schließt den Zuschuss ein: Voll abgabenfrei sind 293,91 € Umwandlung plus 44,09 € Zuschuss. Was darüber liegt, bleibt bis 676 € steuerfrei, ist aber sozialabgabenpflichtig. Dafür ist kein Zuschuss fällig. Ein zusätzlicher Arbeitgeberbeitrag ist freiwillig. Genau dieser Beitrag ist der Benefit, der Ihr Team bindet. Gilt für Ihren Betrieb ein Tarifvertrag, kann er die Umwandlung und den Zuschuss anders regeln. Ausführlich im Ratgeber Arbeitgeberzuschuss zur Betriebsrente.
Die Betriebsrente lohnt sich ab dem ersten Mitarbeiter, der Unfallschutz ab zwei Personen. Für das Gesundheitsbudget gelten je nach Tarif Mindestgrößen ab drei bis zehn Mitarbeitern.
Der Versicherer zahlt an Sie, und Sie geben die Leistung an Ihren Mitarbeiter weiter. Die Leistung selbst ist steuerfrei. Über die Lohnabrechnung werden einmalig 80 % der bis dahin für ihn gezahlten Beiträge als Arbeitslohn versteuert, höchstens bis zur Höhe der Leistung, in der Regel auch mit Sozialabgaben. Bei 20 € im Monat über zehn Jahre sind das 1.920 €. Mehr im Ratgeber Gruppenunfallversicherung.
Bei Betriebsrente und Unfallschutz die WWK, beim Gesundheitsbudget ein Kooperationspartner der WWK. Für Rechtsfragen zur betrieblichen Versorgung arbeiten wir mit KLEFFNER Rechtsanwälte zusammen. Im Gespräch nennen wir Ihnen jeden Partner.
Ja. Bei vielen Tarifen fürs Gesundheitsbudget können Angehörige zu günstigen Konditionen mitversichert werden. Die Erholungsbeihilfe gibt es zusätzlich für Ehepartner und Kinder.
Was ist Pflicht, was rechnet sich, welche Grenzen gelten 2026? Kurz erklärt, mit Rechenbeispielen und Quellen.
Weitere Themen:Förderung für GeringverdienerVersorgungsordnungBetriebliche KrankenversicherungGruppenunfallversicherungMitarbeiter halten im HandwerkPflegekräfte halten
Drei Fragen, dann sehen Sie, welche Benefits zu Ihrem Betrieb passen. Den Kontaktweg wählen Sie selbst: E-Mail, WhatsApp oder Rückruf.